
CRCES SOLICITA À RFB DIVISÃO DA ENTRADA DO VALOR DOS PARCELAMENTOS

Nesta quarta-feira, 4/11, o Conselho enviou ofício à RFB-ES com a solicitação de dividir em parcelas o valor de entrada para permitir manutenção da regularidade de pagamento dessas empresas.
Abaixo, a integra do ofício:
Com a implementação da IN SRF nº 1.981 de 09/10/2020, as empresas do Simples Nacional podem realizar mais de um parcelamento por ano, sendo que para a repactuação será necessário pagar um TAC de entrada conforme abaixo:
- 10% (dez por cento) do valor total da dívida consolidada, caso haja débito com histórico de inclusão em apenas um parcelamento válido anterior, seja qual for a modalidade (ordinário, especial ou Pert-SN);
- 20% (vinte por cento) do valor total da dívida consolidada, caso haja débito com histórico de inclusão em mais de um parcelamento válido anterior, seja qual for a modalidade (ordinário, especial ou Pert-SN).
Levando em consideração que a maioria das empresas do Simples Nacional está com seus parcelamentos em atraso (correndo o risco de terem seus parcelamentos rescindidos), e que a maioria das empresas receberam a Termo de Intimação da Receita Federal para a regularização dos débitos em aberto de 11/2019 a 02/2020, o que as obrigará a quitar ou parcelar os débitos, isso inviabiliza a regularização dessas empresas para que se mantenham no Simples Nacional.
O valor da primeira parcela, com antecipação de 10% ou 20%, considera o valor total da dívida consolidada. Ou seja, serão considerados tanto débitos já incluídos em parcelamento anterior, quanto débitos que nunca foram parcelados.
Exemplo 1 - O contribuinte possui os seguintes débitos em cobrança na RFB: PA 12/2019, valor devido R$ 1.000,00; parcelado uma vez; PA 01/2020, valor devido R$ 3.000,00; nunca foi parcelado; Valor total consolidado: R$ 4.000,00; O valor da primeira parcela será de 10% sobre valor total consolidado, ou seja, R$ 400,00.
Exemplo 2 O contribuinte possui os seguintes débitos em cobrança na RFB: PA 12/2019, valor devido R$ 1.000,00; parcelado duas vezes; PA 01/2020, valor devido R$ 3.000,00; parcelado uma vez; PA 02/2020, valor devido R$ 5.000,00; nunca foi parcelado; Valor total consolidado: R$ 9.000,00. O valor da primeira parcela será de 20% sobre valor total consolidado, ou seja, R$ 1.800,00.
Para formalizar o reparcelamento, o contribuinte deverá desistir de eventual parcelamento ordinário ativo. Não é necessário desistir de Parcelamento Especial ou PERT-SN, se for o caso.
Nossa sugestão, zelando pela sobrevivência das empresas e pela busca de estar cumprindo com as obrigações junto à SRF, é que esse TAC de 10% ou 20%, possa ser dividido em parcelas que permitam a manutenção da regularidade dessas empresas, temos que levar em consideração que muitas não estão conseguindo acesso aos créditos devido às restrições que tem junto à fornecedores e bancos.
Essa nova modalidade de parcelamento, diante da atual situação financeira das empresas inviabilizaria qualquer possibilidade da retomada das atividades das micro e pequenas empresas.
Segue a simulação real de uma empresa do Simples Nacional que está buscando a sua regularização, ela manteve as parcelas pagas até 03/2020, ficando com as parcelas em aberto do mês 04/2020 em diante:
Valor total consolidado: R$ 468.388,49
Número de parcelas: 60
Valor da primeira parcela: R$ 46.838,84
Valor das demais parcelas: R$ 7.144,90
Importante:
Os débitos acima relacionados são os existentes neste momento nos sistemas de cobrança da RFB. Em caso de divergência, procurar a Unidade da RFB de sua jurisdição.
Havendo na composição da dívida negociada ao menos um débito com histórico de inclusão anterior em parcelamentos do Simples Nacional (ordinário ou especial, indistintamente) o valor da primeira parcela é diferenciado, conforme observações abaixo, apontadas no período de apuração do débito na relação acima:
1 - Débito com histórico de inclusão em apenas um parcelamento anterior do Simples Nacional condiciona o valor à primeira parcela a 10% (dez por cento) do valor total da dívida consolidada.
2 - Débito com histórico de inclusão em mais de um parcelamento anterior do Simples Nacional condiciona o valor a primeira parcela a 20% (vinte por cento) do valor total da dívida consolidada.
Compartilhe esta notícia
As mais lidas
CRCES realiza Seminário de Contabilidade Aplicada ao Terceiro Setor em novembro
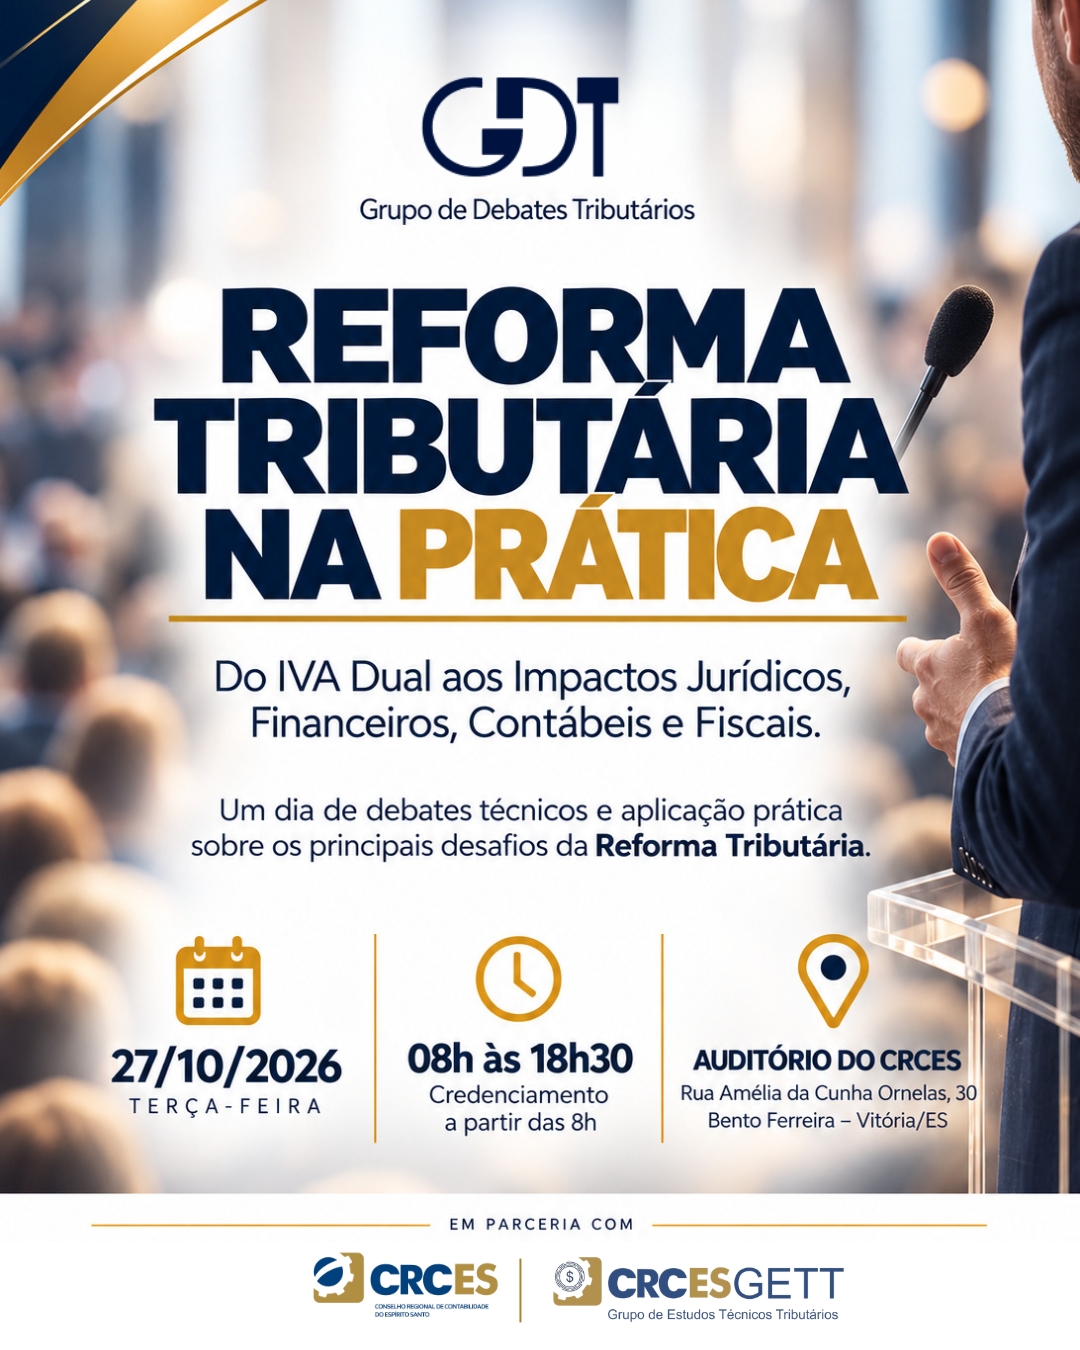
Inscrições encerradas para evento sobre Reforma Tributária no CRCES
Inscrições abertas: III Seminário Jovem de Inovação na Contabilidade acontece em novembro
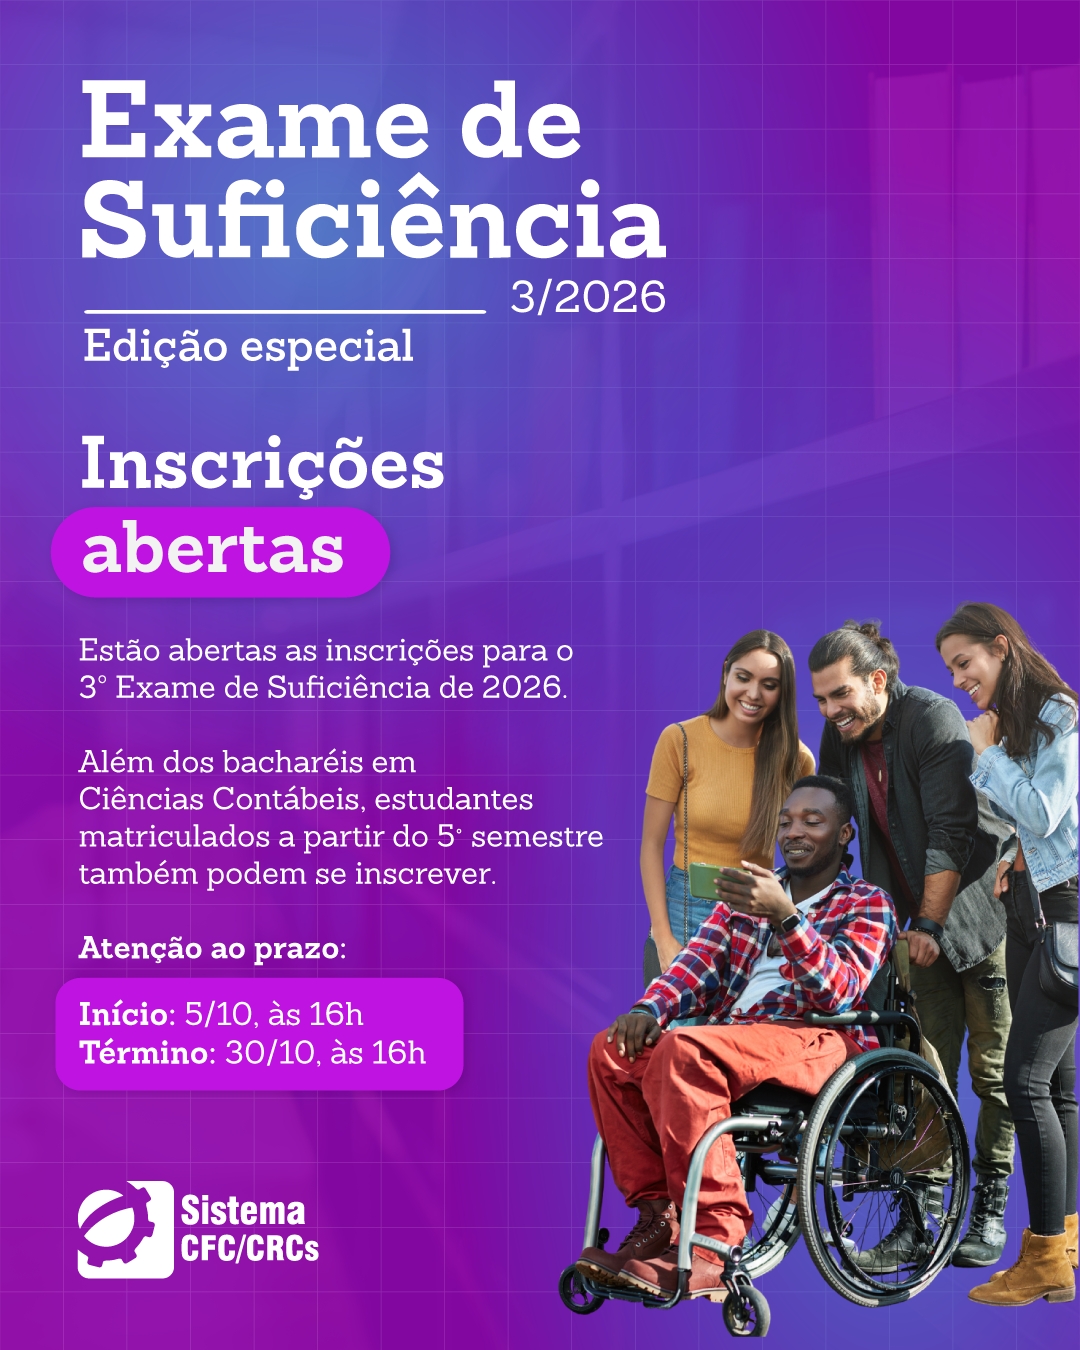
Exame de Suficiência – 3ª edição: inscrições se encerram em 30 de outubro