
Decreto nº 4.759 - Antecipação tributária

Confira as principais informações e dúvidas sobre o Decreto em destaque. Material produzido pela representante do CRCES no GTFAZ, Diana Toledo.
O Governador do Estado do Espírito Santo, por meio da publicação da Lei nº 11.181/2020, incluiu na legislação capixaba a possibilidade de cobrança de antecipação parcial do imposto, quando ocorrer a aquisição de mercadorias de outro Estado, para comercialização.
A regulamentação ocorreu com o Decreto nº 4.759-R que, a princípio, entraria em vigor a partir de 1º/01/2020. Porém, para a felicidade de alguns contribuintes, o regime de antecipação foi prorrogado para 1º/04/2020 pelo Decreto nº 4.791-R de 28/12/2020.
Vamos listas as principais dúvidas dessa modalidade de tributação:
Todas as mercadorias e atividades estarão sujeitas ao recolhimento da antecipação parcial?
Não. Estão sujeitas ao regime de antecipação parcial do imposto as seguintes mercadorias:
I - café cru, em coco ou em grão;
II - farinha de trigo, misturas e preparações para bolos e pães, desde que não estejam no regime de substituição tributária;
III - fogos de artifícios, classificados na posição 3604.10 da NCM/SH.
Quando será aplicada a antecipação e quem é o responsável pelo recolhimento?
O regime prevê que, na entrada dessas mercadorias procedentes de outra unidade da federação, seja exigida antecipação parcial do ICMS, que será recolhida pelo próprio adquirente. A responsabilidade vai ser de quem adquirir o produto e o pagamento deve ser feito antes da entrada no território deste Estado de mercadorias sujeitas ao regime de antecipação parcial do imposto
As empresas optantes pelo Simples Nacional recolhem a antecipação?
A antecipação será aplicada para todas as empresas, independente do regime de apuração adotado. Sendo assim, será aplicada normalmente para as empresas optantes pelo Simples Nacional.
Como será feito o cálculo?
O cálculo da antecipação parcial deverá seguir a fórmula:
“ICMS antecipação = Valor total da operação interestadual x Alíquota interna da mercadoria no ES – Valor do imposto destacado no documento fiscal de aquisição”.
As reduções de base de cálculo e as concessões de créditos presumidos, previstas nos arts. 70 e 107, não devem ser consideradas na apuração da antecipação parcial.
O contribuinte poderá se creditar do valor recolhido a título de antecipação tributária?
Para os contribuintes cujo imposto seja apurado pelo regime ordinário de apuração, o valor do imposto antecipado parcialmente vai constituir crédito fiscal, cabendo a sua escrituração na EFD, no período em que ocorrer o recolhimento.
Hipóteses em que não se aplica o regime de antecipação:
A antecipação tributária não será devida caso as mercadorias que possuam previsão de isenção, não incidência ou substituição tributária no Estado do Espírito Santo.
Possibilidade de credenciamento de substituto:
O Secretário de Estado da Fazenda, tendo em vista o interesse e a conveniência da Administração Tributária, poderá credenciar, por meio de portaria, contribuinte localizado neste Estado para que seja desconsiderado o regime de antecipação parcial.
Compartilhe esta notícia
As mais lidas
CRCES realiza Seminário de Contabilidade Aplicada ao Terceiro Setor em novembro
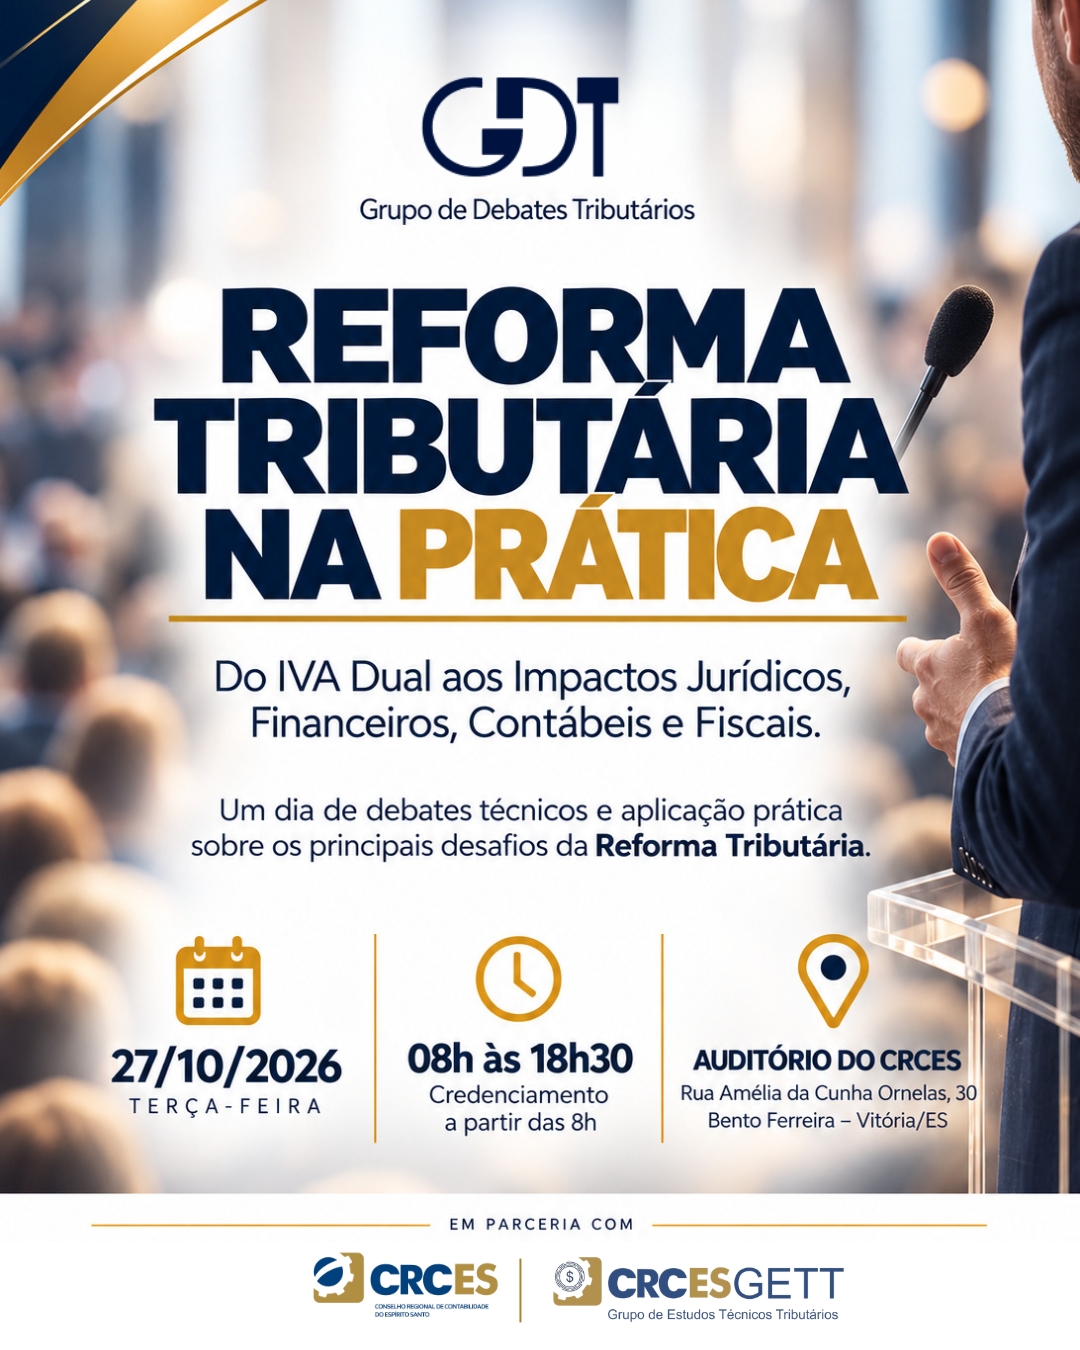
Inscrições encerradas para evento sobre Reforma Tributária no CRCES
Inscrições abertas: III Seminário Jovem de Inovação na Contabilidade acontece em novembro
Exame de Suficiência – 3ª edição: inscrições se encerram em 30 de outubro