
Decreto Nº 4957-R DE 27/08/2021 - Alterações REFIS para quem tem parcelamentos

Considerando o disposto no processo e-Docs 2021-N7CZ7;
Decreta:
Art. 1º O dispositivo abaixo relacionado do Regulamento do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação do Estado do Espírito Santo - RICMS/ES , aprovado pelo Decreto nº 1.090-R , de 25 de outubro de 2002, passa a vigorar com as seguintes alterações:
"Art. 1.240. [.....]
I - [.....]
b) formalização de requerimento na AGV, para os contribuintes com acesso à AGV, ou envio de requerimento formal, via E-Docs, à Agência da Receita Estadual da circunscrição do interessado ou ao Protocolo Geral da Sefaz, para os demais contribuintes, na hipótese de parcelamento;
c) envio de requerimento formal, via E-Docs, à Agência da Receita Estadual da circunscrição do interessado ou ao Protocolo Geral da Sefaz, conforme formulário disponível no endereço www.sefaz.es.gov.br:
1. na hipótese de auto de infração definitivamente julgado na esfera administrativa, com redução do crédito tributário originalmente constituído;
2. na hipótese de pagamento parcial do débito fiscal exigido; ou
3. na hipótese de auto de infração sujeito à aplicação cumulativa da retroatividade benigna e dos benefícios do Programa;
[.....]
§ 1º [.....]
I - caso o valor pago seja insuficiente para a quitação do débito fiscal, a Turma de Julgamento fará constar o fato na Resolução e intimará o contribuinte para recolhimento da parte remanescente do débito, no prazo de quinze dias, que deverá ser calculada considerando como referência a data de ingresso no Programa;
[.....]
III - a data de referência para cálculo da homologação do pagamento será a data de ingresso no Programa.
§ 2º Nas hipóteses de ingresso no Programa, a que se refere o caput, I, "c", 1 e 2:
I - o débito fiscal deverá ser calculado considerando como referência a data de ingresso no Programa e o DUA será enviado ao contribuinte, via E-Docs, para pagamento no prazo de quinze dias, contado da data de envio;
II - caso o pagamento não seja efetuado no prazo previsto no inciso I, o cálculo do débito fiscal terá como referência a data de emissão do novo DUA pelo contribuinte.
[.....]" (NR)
Art. 2º Fica renomeado para § 1º, o parágrafo único do art. 1 . 240 do RICMS/ES , aprovado pelo Decreto nº 1.090-R , de 25 de outubro de 2002.
Art. 3º Este Decreto entra em vigor na data de sua publicação, produzindo efeitos a partir de 15 de julho de 2021.
Palácio Anchieta, em Vitória, aos 27 dias do mês de agosto de 2021, 200º da Independência, 133º da República e 487º do Início da Colonização do Solo Espírito-santense.
JOSÉ RENATO CASAGRANDE
Governador do Estado
Compartilhe esta notícia
As mais lidas
CRCES realiza Seminário de Contabilidade Aplicada ao Terceiro Setor em novembro
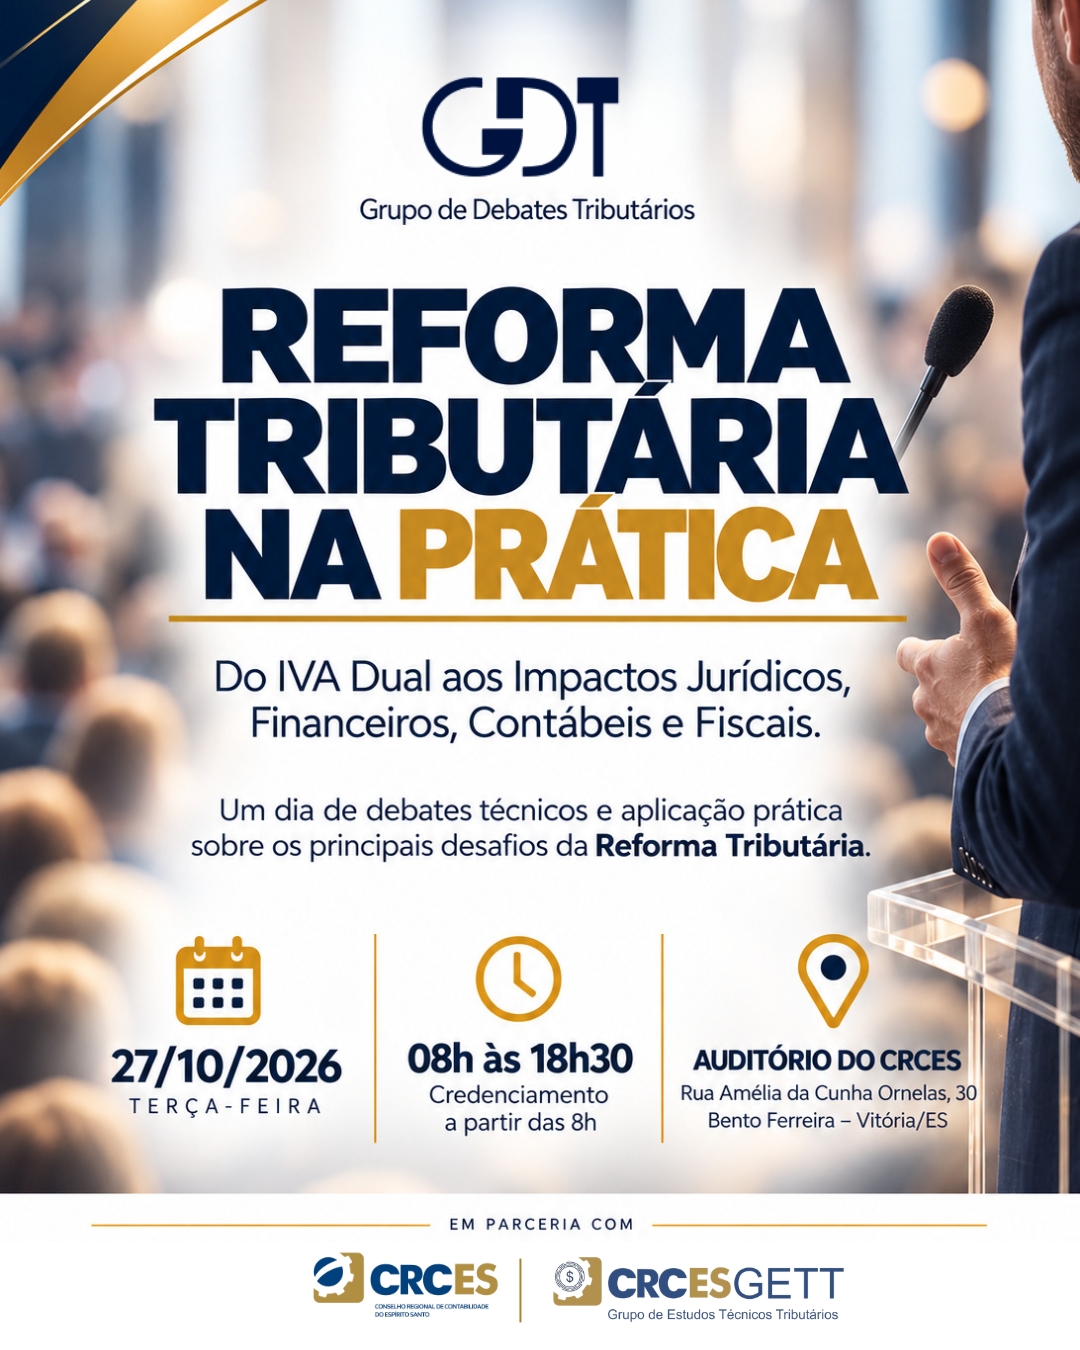
Inscrições encerradas para evento sobre Reforma Tributária no CRCES
Inscrições abertas: III Seminário Jovem de Inovação na Contabilidade acontece em novembro
Exame de Suficiência – 3ª edição: inscrições se encerram em 30 de outubro