
ECD: Receita Federal identificará a inaptidão do profissional contábil com o cruzamento de dados do CFC

A partir do próximo ano, os profissionais inaptos não poderão realizar a transmissão da escrituração contábil digital.
Os profissionais assinantes da escrituração que são submetidos à verificação que gera o aviso são:
•códigos 900 (Contador/Contabilista) e 940 (Auditor Independente - com número de inscrição no Conselho informado), que constam no registro J930 – Signatários da Escrituração
• códigos 910 (Contador/Contabilista Responsável Pelo Termo de Verificação para Fins de Substituição da ECD) e 920 (Auditor Independente Responsável pelo Termo de Verificação para Fins de Substituição da ECD - com número de inscrição no Conselho informado), que constam no registro J932 – Signatários do Termo de Verificação para Fins de Substituição da ECD.
Contudo, para a entrega de maio deste ano, a regra não será um impeditivo da transmissão. O usuário receberá a informação e poderá optar pela continuação do processo de envio da escrituração.
ECD
A Escrituração Contábil Digital (ECD) é parte integrante do projeto SPED e tem por objetivo a substituição da escrituração em papel pela escrituração transmitida via arquivo, ou seja, corresponde à obrigação de transmitir, em versão digital, os seguintes livros:
I - Livro Diário e seus auxiliares, se houver;
II - Livro Razão e seus auxiliares, se houver;
III - Livro Balancetes Diários, Balanços e fichas de lançamento comprobatórias dos assentamentos neles transcritos.
Geralmente, o prazo de entrega da ECD é até o último dia útil do mês de maio.
Compartilhe esta notícia
As mais lidas
CRCES realiza Seminário de Contabilidade Aplicada ao Terceiro Setor em novembro
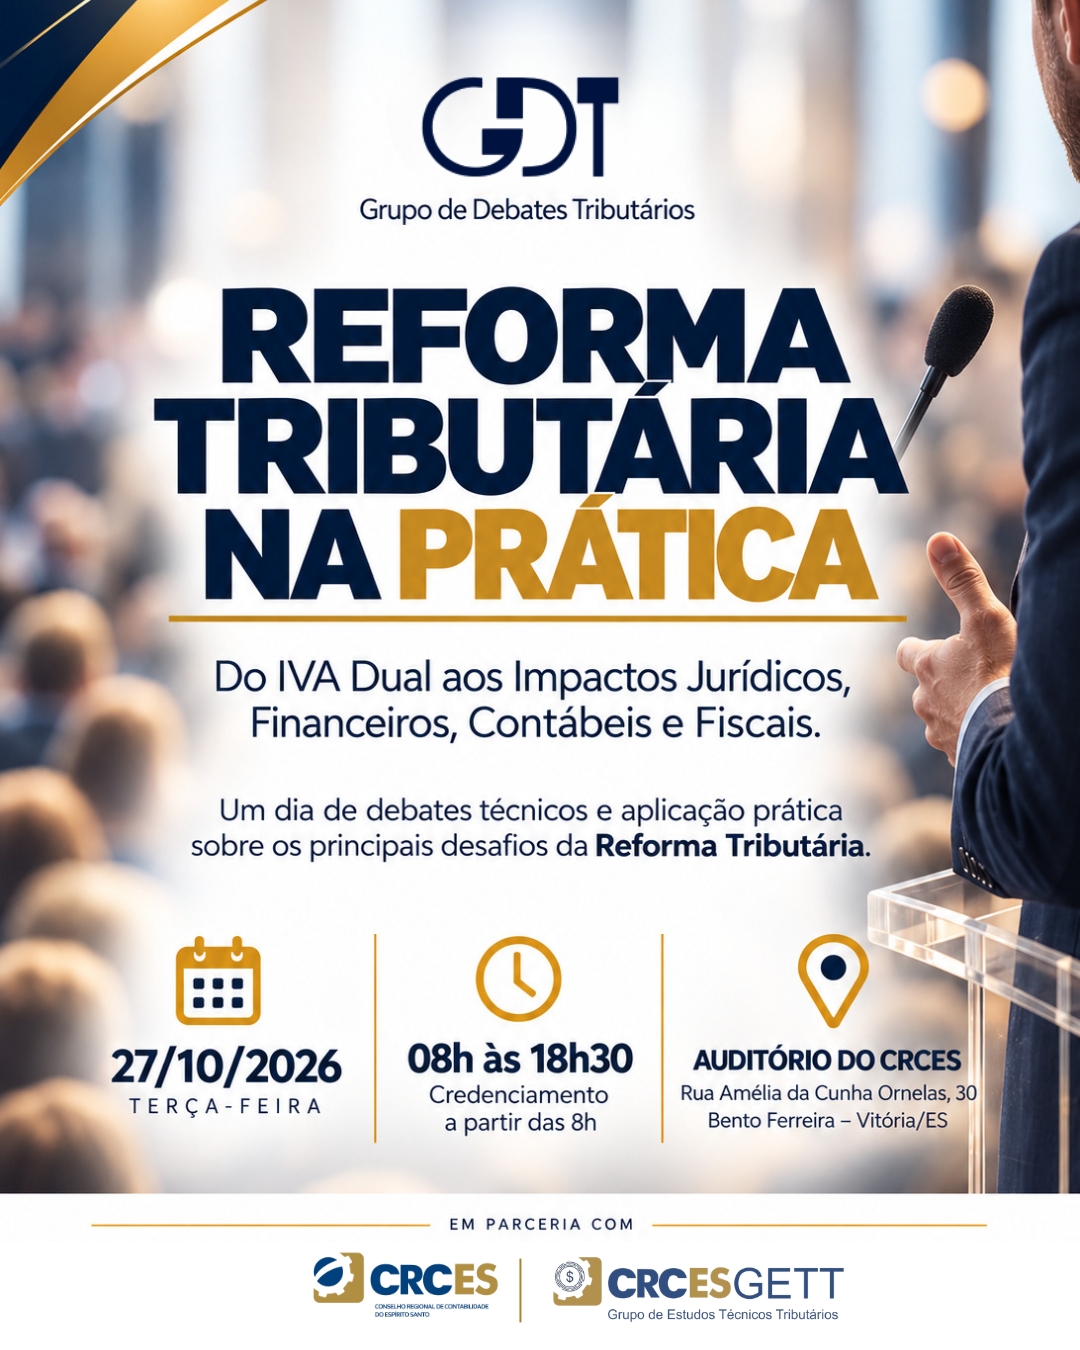
Inscrições encerradas para evento sobre Reforma Tributária no CRCES
Inscrições abertas: III Seminário Jovem de Inovação na Contabilidade acontece em novembro
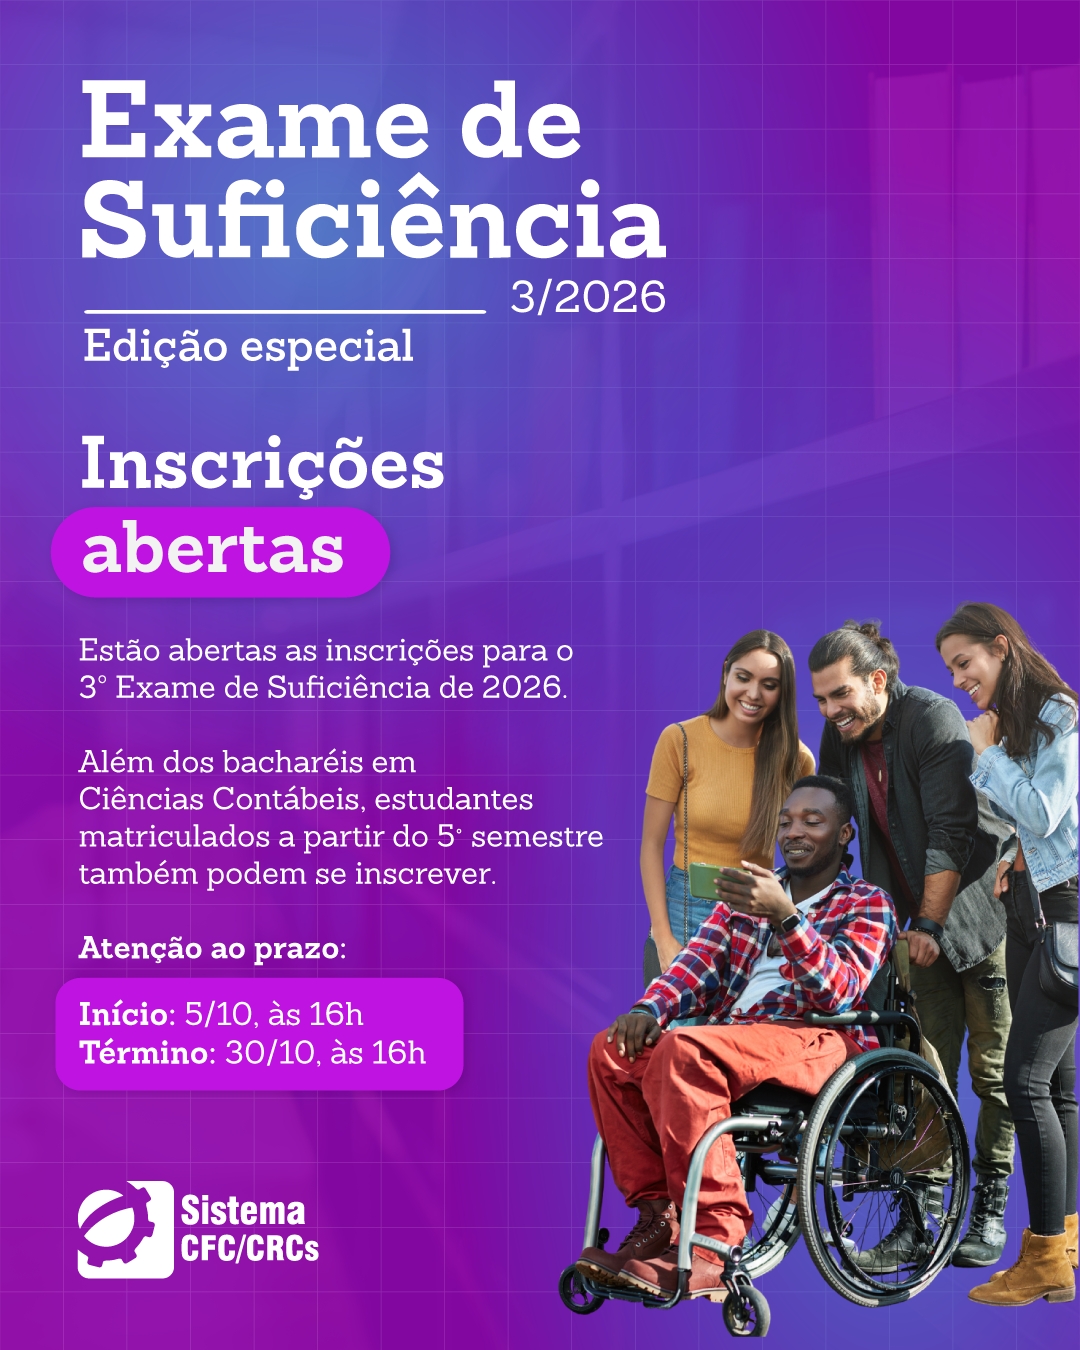
Exame de Suficiência – 3ª edição: inscrições se encerram em 30 de outubro