
Auditores, o prazo final para cumprimento das Resoluções CFC 821 e 851 é dia 30 de junho

Auditores, os formulários referentes às informações anuais ao Conselho Regional de Contabilidade – CRCES pertinentes as Resoluções CFC 821/97 e 851/99 estão disponíveis.
Em atendimento as Resoluções CFC Nº 821/97 que Aprova a NBC P 1 – Normas Profissionais de Auditor Independente com alterações e dá outras providências e 851/99 que Aprova a NBC P 1 – IT 1 – Regulamentação do item 1.9 da NBC P 1 – Normas Profissionais de Auditor Independente (anexas), lembramos às empresas enquadradas no item 1.9 que o prazo para efetuar o protocolo no Conselho Regional de Contabilidade vence no dia 30/06/2018.
1.9 – INFORMAÇÕES ANUAIS AOS CONSELHOS REGIONAIS DE CONTABILIDADE
1.9.1– O auditor deverá enviar, até 30 de junho de cada ano, ao Conselho Regional de Contabilidade, na forma a ser regulamentada pelo Conselho Federal de Contabilidade:
a) as informações sobre os seus clientes, cuja sede seja a da jurisdição do respectivo Conselho, e que o objeto do trabalho seja a auditoria independente, realizada em demonstrações contábeis relativas ao exercício encerrado até o dia 31 de dezembro do ano anterior;
b) a relação dos nomes do seu pessoal técnico existente em 31 de dezembro do ano anterior; e
c) a relação de seus clientes cujos honorários representem mais de 10% do seu faturamento anual, bem como os casos onde o faturamento de outros serviços prestados aos mesmos clientes de auditoria ultrapassarem, na média dos últimos 3 anos, os honorários dos serviços de auditoria.
1.9.2 – Quando solicitado, o auditor deverá disponibilizar e fornecer, no prazo de trinta dias, a relação de seus clientes e outras informações necessárias à fiscalização da atividade de auditoria independente.
1.9.3 – A relação de clientes, referida no item 1.9.2, deverá identificar as companhias abertas, instituições financeiras e demais entidades autorizadas a funcionar pelo Banco Central do Brasil, fundos de investimento, entidades autorizadas a funcionar pela Susep – Superintendência de Seguros Privados, administradoras de consórcio, entidades fechadas de previdência privada, empresas estatais (federais, estaduais e municipais), empresas públicas, sociedade por ações de capital fechado com mais de 100 acionistas e as sociedades limitadas que tenham o controle societário, direto ou indireto, das entidades referidas neste item.
1.9.4 – As informações prestadas aos Conselhos Regionais de Contabilidade serão resguardadas pelo sigilo, nos termos previstos nestas normas.
Anexo I - Informações de clientes
Compartilhe esta notícia
As mais lidas
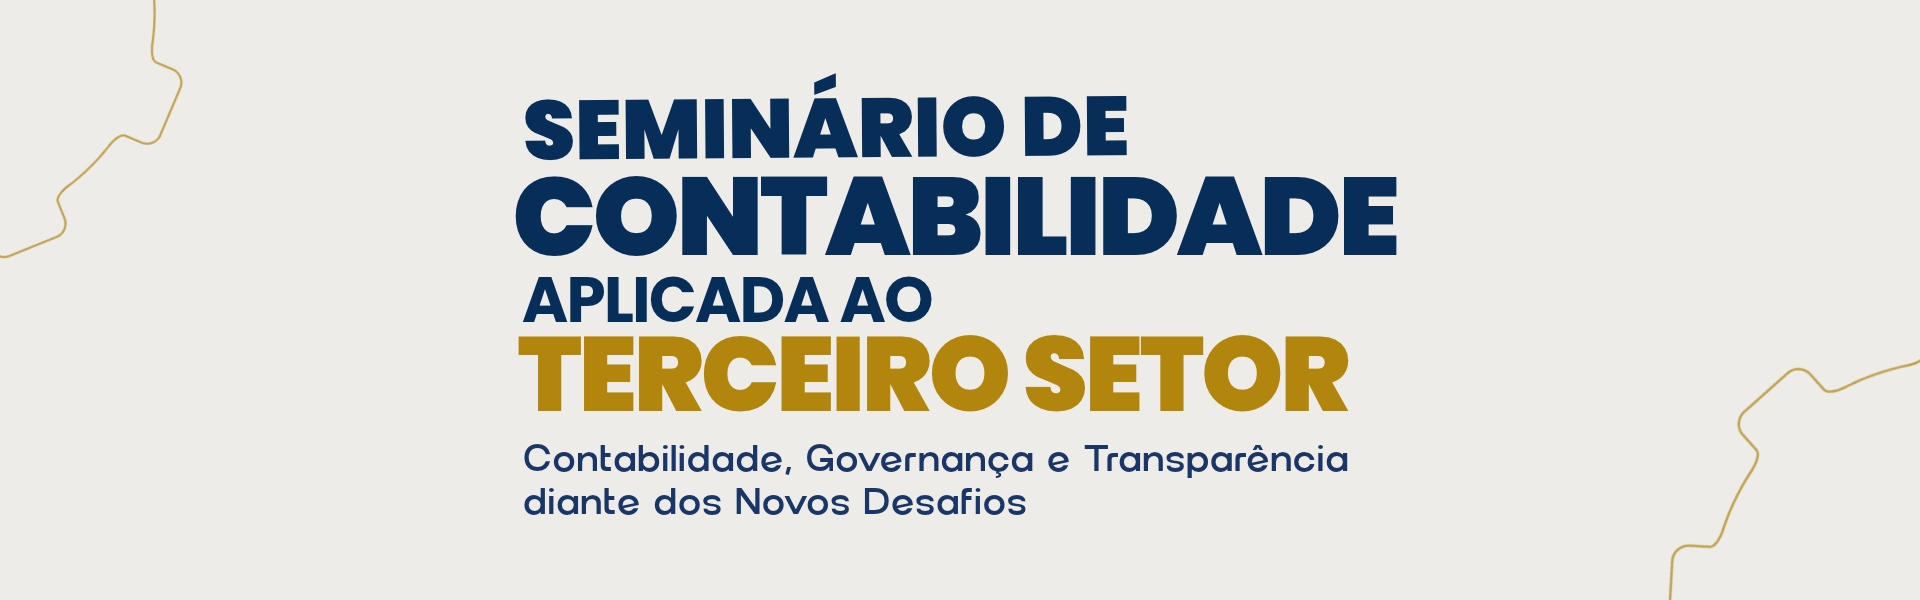
CRCES realiza Seminário de Contabilidade Aplicada ao Terceiro Setor em novembro
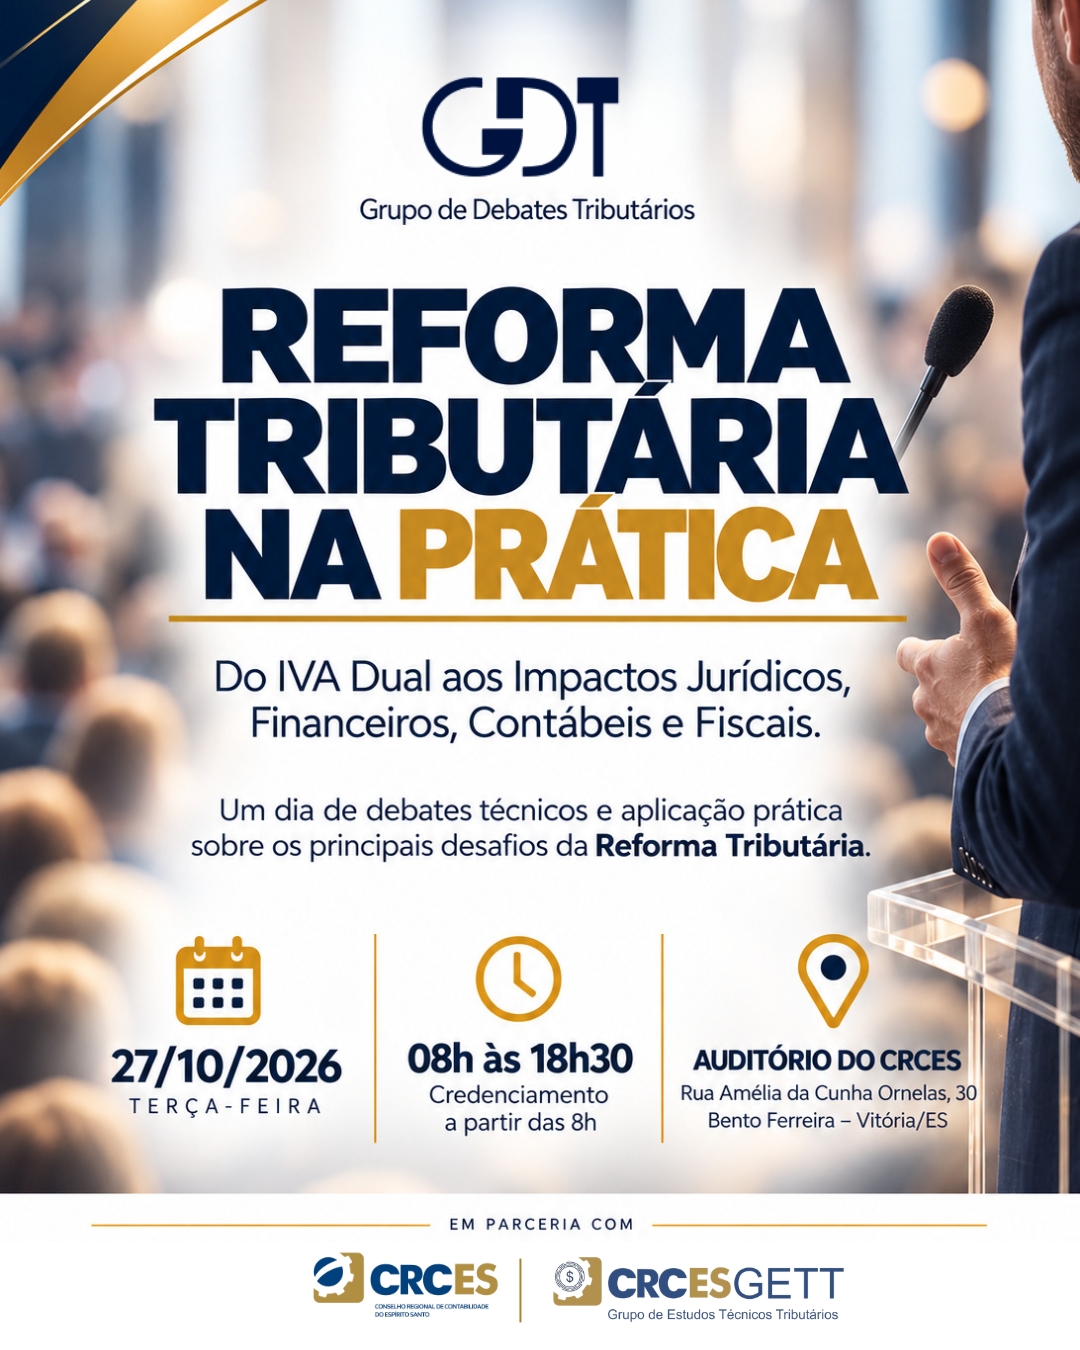
Inscrições encerradas para evento sobre Reforma Tributária no CRCES
Inscrições abertas: III Seminário Jovem de Inovação na Contabilidade acontece em novembro
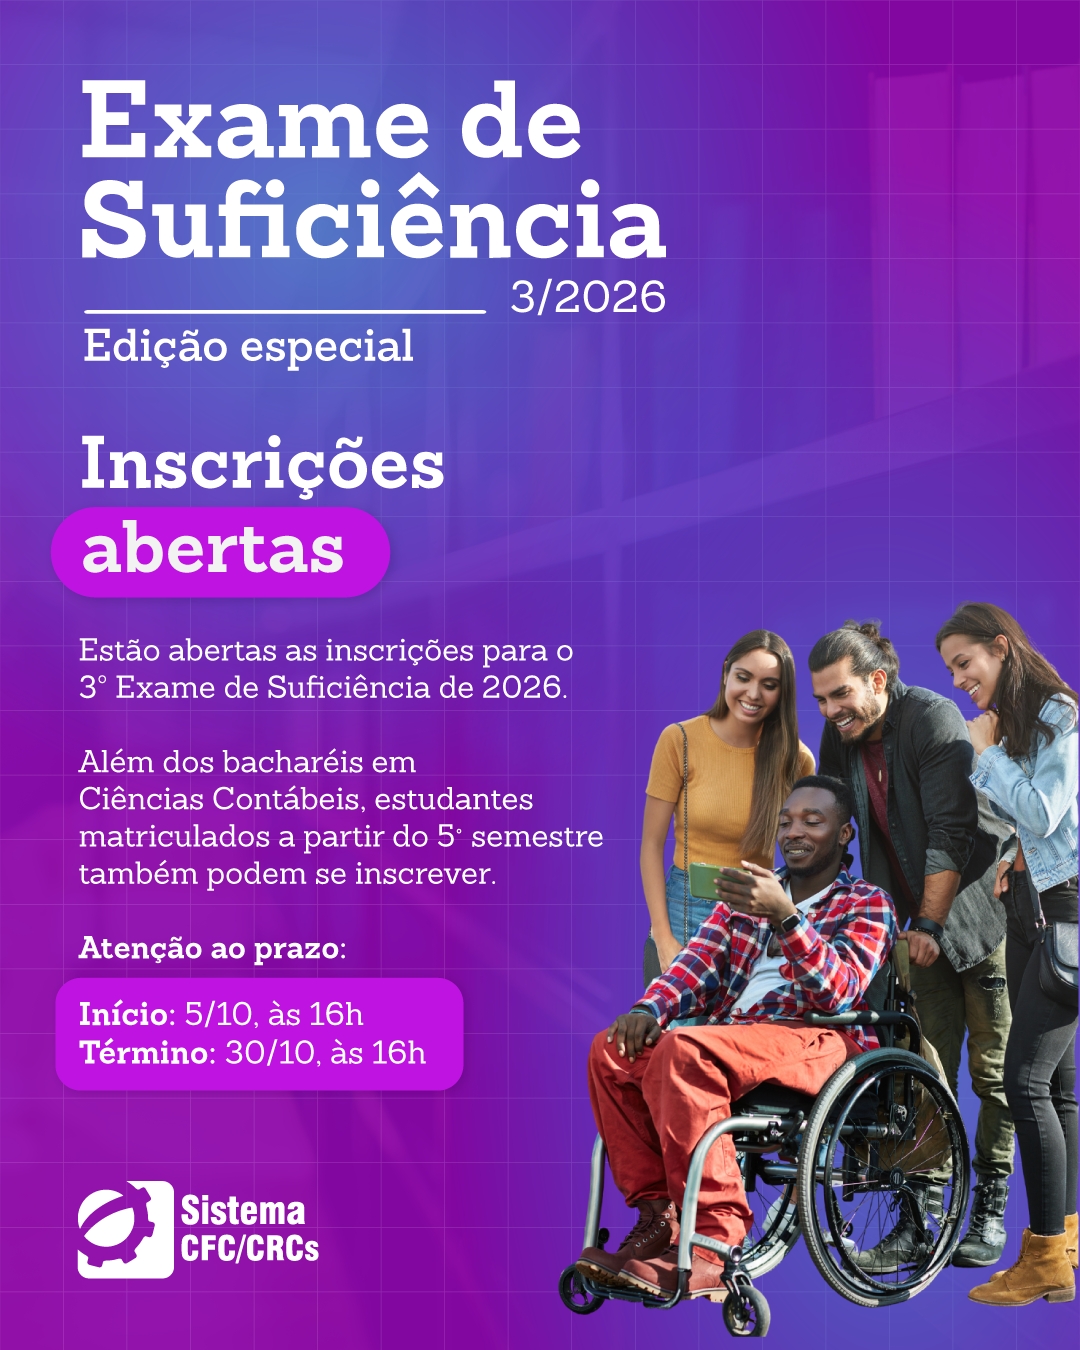
Exame de Suficiência – 3ª edição: inscrições se encerram em 30 de outubro